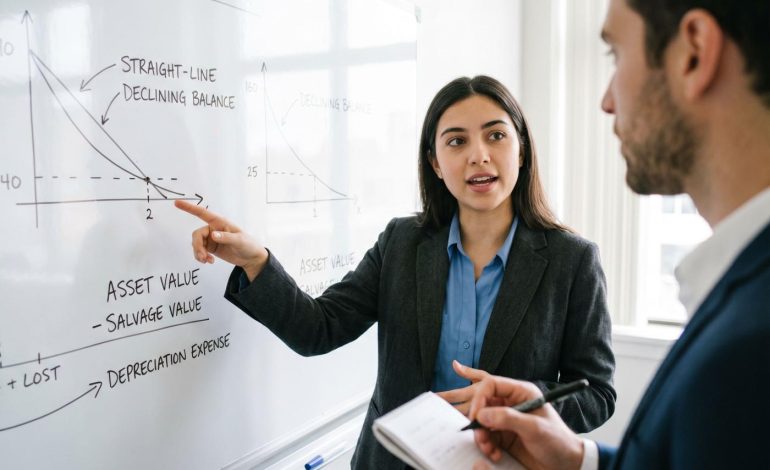

La dotation aux amortissements occupe une place centrale en comptabilité, reflétant la dépréciation progressive des actifs immobilisés détenus par une entreprise. Ce mécanisme comptable vise à répartir la perte de valeur des biens sur leur durée d’utilisation, traduisant ainsi l’usure ou l’obsolescence des immobilisations dans les comptes annuels. Le calcul de la dotation permet d’enregistrer chaque année une charge qui impacte le résultat et respecte le principe de prudence, tout en répondant à une exigence fiscale incontournable.
Comprendre la définition et les enjeux liés à l’amortissement est donc essentiel pour apprécier la juste valeur des biens inscrits au bilan et garantir une image fidèle de la santé financière de l’entreprise.
Qu’est-ce que la dotation amortissement ? A quoi sert-elle ?
La dotation aux amortissements est une écriture comptable qui consiste à répartir le coût d’un actif immobilisé sur la durée de son utilisation. Elle matérialise chaque année la perte de valeur réelle de certains biens de l’entreprise comme les machines, les véhicules ou encore les bâtiments, du fait de leur utilisation, de l’usure ou de l’obsolescence. Il ne s’agit donc pas d’une sortie de trésorerie mais d’un ajustement comptable qui permet de rendre compte plus justement de la situation économique et financière des actifs dans les comptes de l’entreprise.
Le rôle de la dotation amortissement est avant tout de garantir une image sincère et fidèle du patrimoine et des résultats de l’entreprise. En étalant le coût d’acquisition d’un investissement sur plusieurs exercices, elle permet de respecter le principe de rattachement des charges aux produits. De plus, ce mécanisme permet à l’entreprise d’anticiper le renouvellement de ses équipements, et ainsi d’ajuster sa politique d’investissement en tenant compte de la dépréciation progressive des outils dont elle se sert pour produire ses biens et services.
Principes comptables applicables à la dotation amortissement
Les dotations aux amortissements ne font pas exception, et obéissent à plusieurs principes comptables de base. D’abord, le principe de prudence (cf. article 320-1) impose à l’entité de comptabiliser toutes les pertes probables, dont la perte de valeur des immobilisations. Ensuite, le principe d’indépendance des exercices (cf. article 320-2) exige que les charges soient rattachées à l’exercice au cours duquel elles ont été constatées, peu importe celui où elles sont payées. Par conséquent, la dotation aux amortissements permet de répartir sur plusieurs exercices le coût d’un bien sur la durée de son utilisation normalement prévue.
Enfin, il faut mentionner le principe du rattachement des charges aux produits (cf. article 320-3), qui exige que soit comptabilisée simultanément avec les produits générés par son utilisation, la charge correspondant à l’exploitation d’une immobilisation. De ce fait, les dotations aux amortissements permettent une meilleure mise en adéquation entre les charges supportées par l’entité et les produits générés par son activité. De plus, les règles comptables précisent que seules peuvent être amorties les immobilisations corporelles ou les immobilisations incorporelles dont la durée d’utilisation est limitée dans le temps.
Mécanismes de calcul de la dotation amortissement
Le calcul de la dotation aux amortissements repose sur trois éléments : la valeur d’origine du bien, la durée d’utilisation estimée et la méthode d’amortissement retenue. La valeur d’origine correspond à la valeur brute de l’actif, c’est-à-dire le prix d’achat du bien ou de l’investissement, majoré des frais accessoires à sa mise en service. Cette base amortissable ne tient pas compte de la valeur résiduelle estimée en fin de période. La durée d’utilisation est généralement déterminée en fonction des usages professionnels, des préconisations fiscales ou de l’environnement du secteur d’activité.
Il existe différents modes de calcul de la dotation aux amortissements. Le mode le plus usité est l’amortissement linéaire qui consiste à répartir uniformément la dotation annuelle sur la durée de vie du bien. Ainsi un matériel acquis 10 000 € et dont la durée de vie est estimée à 5 ans donnera lieu chaque année à une dotation de 2 000 €. Il existe également un mode appelé « amortissement dégressif », réservé à certains biens, qui permet de pratiquer des annuités plus importantes les premières années puis décroissantes après. Ce mode tient compte du fait que les équipements s’usent plus rapidement lors des premières années d’utilisation, et applique un coefficient prévu par la réglementation.
Le choix entre les deux modes (linéaire ou dégressif) dépend notamment de la nature du bien et de la gestion interne des biens au sein de l’entreprise. Par exemple, un bien amortissable qui fait l’objet d’une évolution technologique rapide se prête souvent mieux à une répartition dégressive. Dans tous les cas, il doit être justifié et appliqué avec rigueur pour assurer une bonne comparabilité des états financiers d’un exercice sur l’autre. Des révisions peuvent cependant être effectuées si l’évaluation initiale de la durée d’utilisation du bien évolue en cours d’exercice.
Quelle est la comptabilisation de la dotation amortissement ? (comptes à débiter et à créditer)
La dotation aux amortissements se traduit par des écritures comptables particulières soumises aux règles du Plan Comptable Général (PCG). En effet, lorsqu’une dotation est constatée, celle-ci vient diminuer la vnc (valeur nette comptable) de l’immobilisation concernée inscrite au bilan et vient en contrepartie augmenter les charges inscrites au compte de résultat. Ces mouvements traduisent l’enregistrement échelonné dans le temps de la perte de valeur du bien sur plusieurs exercices. Un logiciel de comptabilité adapté permet de suivre automatiquement ce mécanisme année après année.
Plus concrètement, la dotation est comptabilisée au débit du compte 6811 « Dotations aux amortissements sur immobilisations corporelles et incorporelles » (ou 6871 si exceptionnelles) selon qu’il s’agisse d’actifs corporels ou incorporels. En contrepartie, le crédit est porté sur le compte 28 « Amortissements des immobilisations ». L’avantage de ce mécanisme est qu’il permet d’obtenir à tout moment le montant cumulé des amortissements pratiqués sur chaque actif ainsi que leur incidence sur le résultat net. Il convient de ne pas confondre ces dotations avec les provisions, qui correspondent à des charges probables mais dont l’échéance ou le montant ne sont pas précisément déterminés.
Amortissement et Dotation : Les Règles Fiscales
Afin de prévenir tout abus et garantir une uniformité entre sociétés, la fiscalité réglemente de manière très stricte les modalités d’amortissements. Ainsi, seuls certaines immobilisations corporelles ou incorporelles peuvent faire l’objet d’un amortissement fiscal, à condition qu’elles aient une durée déterminée et qu’elles soient effectivement utilisées dans le cadre de l’activité professionnelle. Les terrains, par exemple, ne sont pas éligibles car réputés avoir une durée indéterminée. L’acquisition de brevets peut en revanche donner lieu à un amortissement si leur durée d’exploitation est limitée.
Les règles fiscales imposent également des durées minimales et maximales pour chaque catégorie d’actifs ainsi que le choix des méthodes autorisées (linéaire ou dégressif selon les cas). Si l’administration fiscale peut s’opposer à un amortissement jugé trop rapide ou non conforme aux usages, il appartient donc à la société de justifier toute estimation utilisée dans le calcul des dotations notamment concernant la durée d’utilisation ou les modes particuliers choisis, notamment lors de la première année d’utilisation.
D’un point de vue fiscal, les dotations aux amortissements viennent en déduction du bénéfice imposable, permettant ainsi à la société de réduire son impôt sur les sociétés ou son impôt sur le revenu. Cependant, toute différence entre l’amortissement comptable et l’amortissement fiscal devra être retracée dans un tableau spécial dit « état des amortissements dérogatoires » afin d’assurer une parfaite transparence vis-à-vis de l’administration. En cas de doute sur l’application de ces règles, il est recommandé de demander conseil à un expert-comptable.
Les enjeux et impacts de la dotation amortissement sur les états financiers
La dotation aux amortissements affecte directement le résultat net de l’entreprise puisque cette charge vient en déduction du résultat (bénéfice ou perte) comptabilisé au cours de l’exercice. Une politique d’amortissement accéléré permet ainsi de diminuer temporairement le résultat imposable, alors qu’un étalement prolongé aura un effet inverse. La maîtrise des dotations est donc un véritable levier de gestion financière et fiscale, notamment pour la création d’entreprise.
Au bilan, la prise en compte régulière des dotations impacte la valeur nette comptable des immobilisations et la valeur d’un bien figurant à l’actif. Elle contribue à donner une image plus fidèle du patrimoine de l’entreprise en tenant compte de son usure ou obsolescence des biens mis en oeuvre. Une sous-évaluation des dotations conduirait ainsi à surestimer les actifs et le résultat, une surévaluation ayant l’effet inverse. Ce contrôle régulier est indispensable pour sécuriser les comptes face aux exigences de l’administration.
L’enjeu est également d’être en capacité d’anticiper le renouvellement de ses équipements grâce à un suivi rigoureux des plans d’amortissement, notamment lors de la sortie de trésorerie liée au remplacement des actifs. Cela permet à l’entreprise d’éviter les mauvaises surprises liées à des investissements imprévus ou non planifiés. Enfin, les dotations aux amortissements participent au respect des normes comptables internationales (IFRS notamment), facilitant ainsi la comparaison entre entreprises et renforçant la crédibilité de vos états financiers auprès de vos partenaires extérieurs (banquiers, investisseurs, clients…)
Plus globalement, la gestion des amortissements participe à l’élaboration d’une stratégie financière cohérente et adaptée aux ressources propres à chaque structure. Elle a une influence non seulement sur le résultat courant mais aussi sur des indicateurs clés comme la capacité d’autofinancement ou encore la rentabilité des capitaux investis. Un accompagnement par une expertise comptable permet de sécuriser ces choix et d’anticiper leurs impacts à moyen terme.